

 Giriş yap
 Haberler
 Türkiye'de Hava durumu
 Türkiye'de Manyetik fırtınalar
 Türkiye'de Namaz vakti
 Türkiye'de Değerli metaller
 Türkiye'de Döviz çevirici
 Türkiye'de Kredi hesaplayıcı
 Türkiye'de Kripto para
 Türkiye'de Burçlar
 Türkiye'de Soru - Cevap
 İnternet hızını test et
 Türkiye Radyosu
 Türkiye televizyonu
 Hakkımızda



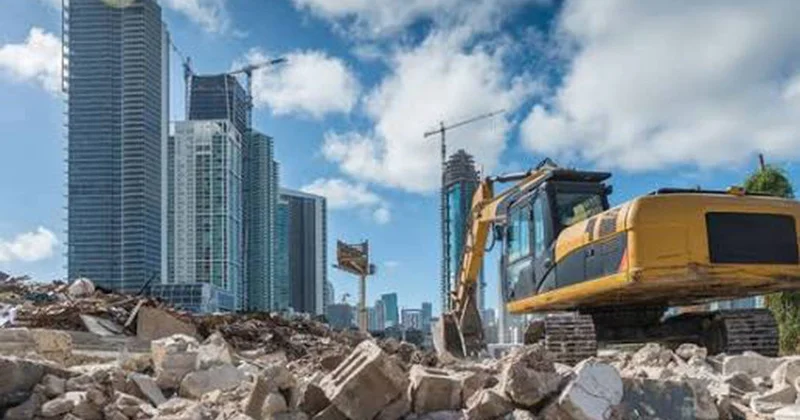
0,69 Faizli 3 Milyon TL Kentsel Dönüşüm Kredisi Kimlere Veriliyor? Kimler Faydalanabiliyor, Başvuru Şartları Neler? Son Haberler
Sonhaberler sayfasından alınan bilgilere göre, Ankara24.com açıklama yapıyor.
0,69 faizli 3 milyon TL kentsel dönüşüm kredisinde kimlerin destekten yararlanabileceğine ilişkin önemli ayrıntılar ortaya çıktı. Çevre, Şehircilik ve İklim Değişikliği Bakanlığı'nın resmi bilgilendirmesine göre kredi yalnızca mevcut riskli binanın ilk sahipleriyle sınırlı değil. Yeni yapının inşaat ruhsatı alınmadan önce tapu devriyle malik olan kişiler de belirlenen şartları karşılamaları halinde 3 milyon TL'ye kadar kredi başvurusunda bulunabiliyor. Böylece imar durumunun elverdiği arsalarda, eski yapının yerine yapılacak yeni binada birden fazla kişinin ayrı ayrı kredi kullanabilmesinin önü açılıyor. Peki 3 milyon TL kentsel dönüşüm kredisi kimlere veriliyor, yeni malik nasıl kredi alabiliyor, kaç kişi yararlanabiliyor ve başvuru şartları neler?
Türkiye'de deprem riskine karşı yürütülen kentsel dönüşüm çalışmalarında finansman desteği önemli bir yer tutuyor. Özellikle eski ve riskli binalarını yenilemek isteyen vatandaşlar için sunulan 3 milyon TL'ye kadar kentsel dönüşüm kredisi, aylık yüzde 0,69 faiz oranı, 180 ay vade ve ilk yıl geri ödemesiz dönem avantajıyla dikkat çekiyor.
Çevre, Şehircilik ve İklim Değişikliği Bakanlığı koordinasyonunda, Dünya Bankası finansmanıyla yürütülen İklim ve Afetlere Dayanıklı Şehirler Projesi kapsamında sağlanan kredi, riskli yapıların güvenli ve dayanıklı binalara dönüştürülmesini amaçlıyor.

Kredi uygulamasıyla ilgili en çok merak edilen konulardan biri ise eski binanın mevcut maliklerinden başka kişilerin de bu finansmandan yararlanıp yararlanamayacağı.
Bakanlık tarafından iletilen resmi bilgilendirme, bu konuda önemli bir imkânı açıklığa kavuşturuyor. Buna göre yeni yapının inşaat ruhsatı alınmadan önce yapılan tapu devirleri sonucunda malik olan kişiler de kredi başvurusunda bulunabiliyor.
Bu durum, özellikle bir veya birkaç malike ait eski binaların yıkılarak yerine daha fazla bağımsız bölümün yapılabildiği projelerde önem kazanıyor.
0,69 FAİZLİ 3 MİLYON TL KENTSEL DÖNÜŞÜM KREDİSİ NEDİR?Kentsel dönüşüm kredisi, deprem ve afetlere karşı dayanıksız olduğu belirlenen yapıların yenilenmesine yönelik destekli bir finansman modeli olarak uygulanıyor.
İklim ve Afetlere Dayanıklı Şehirler Projesi kapsamında riskli yapı maliklerine, yeni binalarını yaptırabilmeleri için uygun faizli ve uzun vadeli kredi imkânı sağlanıyor.
Bakanlıktan iletilen resmi bilgilendirmeye göre kredi koşulları şöyle:
Kredi özelliği
Resmi koşullar
En yüksek kredi tutarı
3.000.000 TL
Kredi limiti
Bağımsız bölüm başına
Aylık faiz oranı
%0,69
Vade
180 ay (15 yıl)
Geri ödeme başlangıcı
Kredi tanımlandıktan 1 yıl sonra
Kişi başına başvuru hakkı
1 bağımsız bölüm
Başvuru hakkı
Şartları sağlayan riskli yapı malikleri
Yeni maliklerin durumu
Ruhsat öncesi tapu devriyle başvurabilir
İnşaatın durumu
Başvuru sırasında başlamamış olmalı
Müteahhit sözleşmesi
Noter onaylı olmalı
Yıkılmış yapılar için bildirilen tarih
30 Ekim 2020
3 milyon TL, kredi için belirlenen azami tutardır. Her başvuru sahibinin bu tutarın tamamını kullanacağı veya bütün başvuruların otomatik olarak onaylanacağı anlamına gelmiyor.
3 MİLYON TL KENTSEL DÖNÜŞÜM KREDİSİ KİMLERE VERİLİYOR?Bakanlığın resmi bilgilendirmesine göre krediden yalnızca riskli yapıların hak sahipliği koşullarını karşılayan malikleri yararlanabiliyor.
Ancak burada malik kavramının kapsamı büyük önem taşıyor.

Kredi, yalnızca eski binanın riskli yapı tespiti yapıldığı tarihteki sahibiyle sınırlı tutulmuyor. Yapı ruhsatından önce usulüne uygun şekilde gerçekleştirilen tapu devirleri sonucunda yeni malik sıfatı kazanan kişilere de başvuru imkânı tanınıyor.
Buna göre krediye başvurabilecek kişiler arasında mevcut riskli yapının malikleri, şartları sağlayan hisseli tapu sahipleri, miras yoluyla hak sahibi olan kişiler ve yeni yapının ruhsatı alınmadan önce tapu devriyle malik olan vatandaşlar yer alıyor.
Başvuru için mülkiyet hakkının resmi olarak kazanılmış olması, dönüşüm projesinin uygun bulunması ve kredi değerlendirme şartlarının karşılanması gerekiyor.
Yalnızca müteahhitle veya mevcut malikle anlaşma yapılması, tek başına kredi kullanmak için yeterli değil. Yeni malik olacak kişinin tapu devri ve diğer hak sahipliği işlemlerinin de tamamlanması gerekiyor.
SADECE ESKİ BİNA SAHİBİ DEĞİL, YENİ MALİKLER DE 3 MİLYON TL KREDİ ALABİLİYORKentsel dönüşüm kredisindeki en dikkat çekici ayrıntılardan biri, mevcut riskli yapının sahibiyle birlikte hareket eden yeni kişilere de kredi başvurusu imkânı sağlanması.
Bakanlığın resmi bilgilendirmesinde bu durum açıkça ifade ediliyor:
"Yeni yapıya ait yapım ruhsatı alınmadan önce gerçekleştirilecek tapu devirleri sonrasında, yeni malik de kredi başvurusunda bulunabilmektedir."
Bu açıklamaya göre riskli bir binanın sahibi, taşınmazın imar koşullarına uygun olarak yeni yapı projesi hazırlatabilir ve projeye katılmak isteyen başka kişilerle anlaşabilir.
Yapı ruhsatı alınmadan önce gerekli tapu devirleri gerçekleştirilirse yeni malik olan kişiler de krediye başvurma hakkı elde edebilir.

Böylece dönüşümün finansmanı yalnızca eski binanın ilk malikinin kullanacağı krediye bağlı kalmayabilir.
Örneğin eski yapının tek malike ait olduğu bir taşınmazda, yeni imar koşullarının altı bağımsız bölüm yapılmasına izin verdiği düşünülürse malik, yeni yapıdan bağımsız bölüm sahibi olmak isteyen beş kişiyle anlaşabilir.
Bu kişilerin yapı ruhsatından önce gerekli tapu işlemlerini tamamlamaları ve diğer kredi koşullarını karşılamaları halinde, her biri kendi adına kredi başvurusunda bulunabilir.
Burada önemli olan, mülkiyetin hangi tarihte kazanıldığı ve başvuru sahibinin proje kapsamında uygun hak sahibi olarak kabul edilmesidir.
ESKİ BİNADA TEK MALİK VARSA YENİ BİNADA 6 KİŞİ 3 MİLYON TL KREDİ ALABİLİR Mİ?Kredinin sağladığı imkânı somut bir örnek üzerinden açıklamak mümkün.
Eski ve riskli bir binanın tek kişiye ait olduğunu varsayalım. Binanın bulunduğu arsanın mevcut imar durumunun, yeni projede altı bağımsız bölüm yapılmasına izin verdiğini düşünelim.
Mevcut malik, dönüşüm maliyetinin karşılanması ve yeni binanın yapılabilmesi amacıyla projeye katılmak isteyen başka kişilerle anlaşabilir.
Yeni binada altı farklı kişinin bağımsız bölüm sahibi olacağı bir mülkiyet düzeni oluşturulabilir.
Bunun için ilgili tapu devirlerinin yeni yapının ruhsatı alınmadan önce yapılması ve diğer hukuki koşulların yerine getirilmesi gerekir.
Bu şartlar sağlandığında altı kişinin ayrı ayrı krediye başvurması mümkün olabilir.
Örnek bir finansman tablosu şöyle oluşur:
Hak sahibi
Başvurabileceği azami kredi
Mevcut malik
3.000.000 TL
Yeni malik 1
3.000.000 TL
Yeni malik 2
3.000.000 TL
Yeni malik 3
3.000.000 TL
Yeni malik 4
3.000.000 TL
Yeni malik 5
3.000.000 TL
Toplam
18.000.000 TL
Bu örnekte altı kişinin tamamı için kredi uygunluğu sağlanır ve her birine üst limitten kredi onaylanırsa toplam finansman 18 milyon TL'ye ulaşabilir.
Ancak 18 milyon TL, bu örnekteki teorik azami kredi toplamıdır. Her hak sahibinin ayrı ayrı değerlendirilmesi, bankadan onay alması ve uygulamanın hak sahipliği kurallarına uygun bulunması gerekiyor.
Dolayısıyla altı bağımsız bölüm yapılabiliyor olması, doğrudan altı kişiye 3'er milyon TL kredi verileceğini garanti etmiyor.
BİR BİNADA KAÇ KİŞİ KENTSEL DÖNÜŞÜM KREDİSİNDEN YARARLANABİLİR?Kredi programında her bina için geçerli, bütün projelere uygulanabilecek sabit bir kişi sayısı belirtilmiş değil.
Yeni yapıda kaç bağımsız bölüm oluşturulabileceği, taşınmazın imar durumuna ve onaylanacak mimari projeye göre değişiyor.
Bir arsa üzerinde dört, altı, sekiz veya daha fazla bağımsız bölüm yapılması mümkün olabilir. Ancak bunun için yürürlükteki imar planının ve yapılaşma koşullarının uygun olması gerekiyor.
Özellikle emsal değeri, yapı yüksekliği, çekme mesafeleri, otopark zorunluluğu ve diğer planlama koşulları yeni binanın büyüklüğünü ve bağımsız bölüm sayısını belirliyor.
İmar durumunun izin verdiği yeni bağımsız bölümler farklı kişilerin mülkiyetinde bulunabilir.
Bununla birlikte kredi kullanabilecek kişi sayısı yalnızca bağımsız bölüm sayısına göre belirlenmiyor.
Her hak sahibinin bir bağımsız bölüm için başvuru yapabilmesi, ruhsat öncesi tapu devri koşulu ve bireysel kredi uygunluğu birlikte değerlendirilmek zorunda.
Bu nedenle bir projede kaç kişinin 3 milyon TL krediye başvurabileceğini belirlemek için hem imar ve mülkiyet durumunun hem de kredi programı kurallarının incelenmesi gerekiyor.
TAPU DEVRİ NE ZAMAN YAPILMALI? RUHSAT ÖNCESİ ŞARTI NEDEN ÖNEMLİ?Yeni maliklerin kredi başvurusu yapabilmesini sağlayan düzenlemede en önemli tarihlerden biri, yeni yapıya ait inşaat ruhsatının alınacağı tarih.
Bakanlığın resmi bilgilendirmesine göre yeni maliklerin krediye başvurabilmesi için tapu devirlerinin yapı ruhsatı alınmadan önce gerçekleştirilmesi gerekiyor.
Bu nedenle mevcut malik ile yeni projeye katılacak kişiler arasındaki anlaşmaların ve mülkiyet işlemlerinin doğru sırayla yürütülmesi büyük önem taşıyor.
Ruhsat öncesi tapu devriyle kredi hakkına başvurabilmek, ruhsatın daha sonra hiç alınmayacağı anlamına gelmiyor. Projenin başvuru ve kullandırım aşamalarında yapı ruhsatına ilişkin bilgiler de aranabiliyor.
Nitekim Bakanlığın yayımladığı uygulama açıklamalarında müteahhidin riskli yapı kimlik numarası ve yeni yapının ruhsat bilgileriyle ARAAD sistemi üzerinden işlem yapacağı belirtiliyor.
Dolayısıyla tapu devrinin ruhsattan önce yapılması, krediye uygunluk açısından aranan bir şart; gerekli ruhsat ve proje belgelerinin tamamlanması ise başvuru sürecinin ayrı bir aşaması.
HER MALİK BİRDEN FAZLA DAİRE İÇİN 3 MİLYON TL KREDİ ALABİLİR Mİ?Bakanlığın resmi yazısında kredi başvurusuna ilişkin önemli bir sınırlama da bulunuyor.
"Her hak sahibi, krediye yalnızca 1 bağımsız bölüm için başvuruda bulunabilmektedir."
Buna göre aynı kişinin birden fazla bağımsız bölüme sahip olması, bu program kapsamında her daire için ayrı ayrı 3 milyon TL kredi kullanabileceği anlamına gelmiyor.
Örneğin riskli binada üç dairesi bulunan bir kişi, üç daire üzerinden toplam 9 milyon TL kredi kullanma hakkına otomatik olarak sahip değil.
Bu kişinin kredi başvurusu bir bağımsız bölüm ile sınırlı.
Buna karşılık yeni projede farklı kişilerin usulüne uygun şekilde malik olması durumunda, bu kişiler kendi hak sahiplikleri üzerinden ayrı kredi başvuruları gerçekleştirebiliyor.
Kredi başvurularında belirleyici nokta, aynı kişinin kaç dairesi olduğundan ziyade, program kapsamında uygun bulunan farklı hak sahiplerinin varlığı.
KENTSEL DÖNÜŞÜM KREDİSİ İÇİN İNŞAATIN BAŞLAMAMIŞ OLMASI GEREKİYORKrediye başvuracak vatandaşların dikkat etmesi gereken bir diğer önemli koşul, yeni binanın inşaat durumuyla ilgili.
Bakanlığın resmi yazısına göre krediye başvurulabilmesi için inşaatın henüz başlamamış olması gerekiyor.
Bakanlığın kamuya açık sıkça sorulan sorularında ise bu koşul daha teknik şekilde açıklanıyor.
Buna göre yeni yapılacak yapıda temel ile ilgili herhangi bir imalata başlanmamış olması gerekiyor. Bununla birlikte grobeton imalatının yapılmış olması tek başına başvuruya engel sayılmıyor.
Bu şart özellikle eski binasını yıktırmış ve yeni yapının inşaatına başlamaya hazırlanan vatandaşları ilgilendiriyor.
Müteahhitle anlaşma yapıldıktan sonra kredi başvurusu tamamlanmadan temel imalatına başlanması, finansmandan yararlanma bakımından sorun oluşturabilir.
Bu nedenle kredi kullanmayı planlayan hak sahiplerinin inşaat takvimini başvuru koşullarına uygun şekilde hazırlaması gerekiyor.
MÜTEAHHİTLE NOTER ONAYLI SÖZLEŞME YAPILMASI ZORUNLU3 milyon TL'lik kentsel dönüşüm kredisinin önemli koşullarından biri de hak sahipleriyle müteahhit arasında yapılacak sözleşme.
Bakanlığın resmi bilgilendirmesine göre yeni yapım kapsamında hak sahibinin üstleneceği mali yükümlülüklerin açıkça tanımlandığı noter onaylı bir sözleşmenin bulunması gerekiyor.
Bu sözleşmede özellikle hak sahibinin ödeyeceği tutarlar, yapım maliyetleri ve tarafların üstleneceği yükümlülüklerin açık şekilde düzenlenmesi önem taşıyor.
Yeni maliklerin de yer aldığı dönüşüm projelerinde bu durum daha fazla önem kazanıyor.
Çünkü birden fazla kişinin yeni yapının finansmanına katıldığı durumlarda her hak sahibinin ne kadar ödeme yapacağı, hangi bağımsız bölüme sahip olacağı ve müteahhide karşı hangi yükümlülükleri üstleneceği belirlenmek zorunda.
Ayrıca müteahhidin kredi programındaki yeterlilik şartlarını karşılaması gerekiyor.
Bakanlığın uygulama açıklamalarına göre müteahhitler için genel olarak en az G yetki grubu yeterliliği aranıyor. Belirli yapı büyüklükleri ve ek koşullar altında H ve G1 gruplarına yönelik istisnalar da bulunuyor.
Bu nedenle hak sahiplerinin yalnızca yapılacak binanın maliyetini değil, müteahhidin programa uygunluğunu da kontrol etmesi gerekiyor.
YIKILMIŞ ESKİ BİNALAR İÇİN 30 EKİM 2020 TARİHİNE DİKKATKentsel dönüşüm kredisine başvuracak vatandaşlar açısından mevcut binanın yıkılmış olup olmaması da önem taşıyor.
Bakanlık tarafından iletilen resmi yazıda, yıkımı gerçekleşen yapılar açısından 30 Ekim 2020 tarihinin esas alındığı bildiriliyor.
Bu tarih, daha önce yıkılmış yapıların kredi programı kapsamında değerlendirilmesi açısından dikkat edilmesi gereken bir unsur.
Ancak söz konusu resmi bilgilendirme metninde tarihin hangi yıkım durumlarını kapsadığı ve önceki yıkımlar için nasıl uygulanacağı ayrıntılandırılmıyor.
Bu nedenle eski binası daha önce yıkılmış vatandaşların, 30 Ekim 2020 tarihine ilişkin uygunluk durumunu yıkım belgeleri ve riskli yapı kayıtları üzerinden ilgili proje birimine teyit ettirmeleri gerekiyor.
Bakanlığın kamuya açık açıklamalarına göre riskli yapı olarak tespit edilip yıkılan binalar için de proje başvurusu yapılabiliyor.

Krediye başvuracak kişilerin yalnızca malik olması yeterli değil. Banka tarafından finansal uygunluk değerlendirmesi de yapılıyor.
Bakanlığın açıkladığı kredibilite koşullarına göre başvuru sahibinin açık ve devam eden icra, haciz veya takip kaydının bulunmaması gerekiyor.
Ayrıca aylık kredi taksiti ile belgelenmiş hane halkı geliri arasında belirlenen oranın aşılmaması şartı aranıyor.
Resmi kriterlere göre aylık kredi taksiti, belgelenmiş hane halkı aylık gelirinin yüzde 70'inden fazla olamıyor.
Örneğin belgelenmiş aylık hane geliri 50 bin TL olan bir kişinin kredi taksitinin 35 bin TL'yi aşmaması gerekiyor.
Bu kriter farklı gelirler için şöyle hesaplanıyor:
Aylık hane halkı geliri
%70 oranına göre azami taksit
30.000 TL
21.000 TL
40.000 TL
28.000 TL
50.000 TL
35.000 TL
60.000 TL
42.000 TL
80.000 TL
56.000 TL
100.000 TL
70.000 TL
120.000 TL
84.000 TL
Bu tablo, gelir kriterinin matematiksel karşılığını gösteriyor. Kredinin onaylanması halinde uygulanacak kesin taksit veya kredi tutarını göstermiyor.
Banka, başvuru sahibinin mevcut borçlarını, teminat durumunu ve diğer mali koşullarını da inceleyebiliyor.
Özellikle yeni malik olarak projeye katılmayı planlayan vatandaşların, tapu devrine ilişkin karar vermeden önce bireysel kredi yeterliliklerini değerlendirmeleri önem taşıyor.
EMEKLİLER, DAR GELİRLİLER VE ENGELLİLER İÇİN EK FAİZ İNDİRİMİ VARKredi programında standart aylık faiz oranı yüzde 0,69 olarak açıklansa da belirli gruplar için ilave faiz indirimleri uygulanabiliyor.

Bakanlığın açıklamalarında faiz indirimi kapsamında değerlendirilen gruplar arasında başka konutu bulunmayan hak sahipleri, düşük gelirli haneler, emekliler, şehit aileleri, engelliler ve kadınların hane reisi olduğu aileler yer alıyor.
Ayrıca yeni yapılacak binanın enerji verimliliği de faiz oranında avantaj sağlayabiliyor.
A sınıfı enerji performansına sahip binalarda yıllık 0,50 puan, B sınıfı enerji performansına sahip binalarda ise yıllık 0,25 puanlık ek faiz indirimi öngörülüyor.
Diğer uygunluk kategorilerinde de yıllık 0,25 puanlık indirimler uygulanabiliyor.
Bir kişinin birden fazla indirim kategorisinin koşullarını karşılaması halinde indirimlerin birlikte değerlendirilmesi mümkün.
Ancak aylık yüzde 0,69 faiz oranı ile yıllık puan cinsinden açıklanan ek indirimlerin birbirine karıştırılmaması gerekiyor. Hak sahibine uygulanacak kesin oran kredi onayında ve ödeme planında belirleniyor.
İLK 12 AY ÖDEMESİZ 180 AY VADELİ KREDİ NASIL GERİ ÖDENECEK?3 milyon TL'lik kredi paketinde geri ödeme süresi 180 ay, yani 15 yıl olarak belirlenmiş durumda.
Bakanlığın resmi yazısına göre kredi geri ödemeleri, kredinin tanımlanmasından bir yıl sonra başlıyor.
Bu uygulama, özellikle inşaat döneminde kira ve taşınma gibi ek masrafları bulunan vatandaşların ilk yıl taksit ödemesi yapmamasını sağlıyor.
Ancak ilk 12 ay geri ödemesiz olması, kredinin ilk yıl faizsiz olduğu anlamına gelmiyor.
Ödemesiz döneme ilişkin faiz hesaplamasının nasıl yapılacağı, geri ödeme başlangıcındaki borç bakiyesi ve toplam ödeme tutarı banka tarafından hazırlanacak sözleşme ve ödeme planında belirleniyor.
Hak sahiplerinin kredi kullanmadan önce toplam geri ödeme miktarını, varsa ek masrafları ve teminat koşullarını incelemesi gerekiyor.
KENTSEL DÖNÜŞÜM KREDİSİ DOĞRUDAN MÜLK SAHİBİNİN HESABINA MI YATIRILIYOR?Kredi programında finansman, mülk sahibine serbestçe harcayabileceği toplu nakit olarak sunulmuyor.
Bakanlığın uygulama açıklamalarına göre kredi tutarları, inşaatın ilerleme seviyesine bağlı olarak müteahhidin banka hesabına aktarılıyor.
Yapı denetimine tabi binalarda inşaatın ilerleme durumu ilgili yapı denetim sistemi üzerinden takip ediliyor. Diğer yapılarda ise yetkili idarenin yerinde incelemeleri esas alınabiliyor.
Bu yöntemle finansmanın doğrudan binanın yapımı amacıyla kullanılması hedefleniyor.
Birden fazla hak sahibinin kredi kullandığı projelerde de müteahhide aktarılacak tutarlar, onaylanan kredi ve inşaatın ilerleme koşullarına göre değerlendiriliyor.
Böylece kredi tutarlarının tamamının inşaat başlamadan tek seferde ödenmesi yerine, yapım sürecine bağlı bir finansman modeli uygulanıyor.
KENTSEL DÖNÜŞÜM KREDİSİNE BAŞVURU NASIL YAPILIR?Kredi başvuru sürecinde ilk aşama, mevcut yapının ve yapılacak yeni projenin uygunluğunun belirlenmesi.
Bakanlığın açıklamalarına göre işlemler ARAAD sistemi üzerinden yürütülüyor.
Öncelikle riskli yapı tespitinin ve gerekli mülkiyet işlemlerinin tamamlanması gerekiyor. Yeni projeye katılacak kişiler varsa ruhsat öncesi tapu devrine ilişkin koşullar bu aşamada dikkate alınmalı.
Ardından müteahhitle gerekli sözleşmeler yapılıyor, yeni yapı projesi hazırlanıyor ve başvuru belgeleri tamamlanıyor.
Müteahhit, gerekli proje kayıtlarını ve belgeleri ARAAD sistemine yüklüyor. Bakanlığın ilgili birimleri tarafından yapılan incelemenin ardından uygun bulunan projeler için hak sahiplerinin bireysel başvuru aşamasına geçiliyor.
Sonrasında banka tarafından gelir, borçluluk, kredi geçmişi ve diğer finansal koşullar değerlendiriliyor.
Kredi başvurusunun tamamlanması için genel olarak şu aşamalardan geçiliyor:
Mevcut yapının riskli yapı durumunun belirlenmesi.
Yeni yapılacak binanın imar koşullarının incelenmesi.
Yeni malik olacak kişiler varsa ruhsat öncesi tapu devirlerinin gerçekleştirilmesi.
Müteahhitle noter onaylı sözleşmenin hazırlanması.
Yapı projesi ve gerekli belgelerin tamamlanması.
ARAAD üzerinden proje ve hak sahibi başvurularının yapılması.
İlgili kurumların ve bankanın değerlendirmesinin tamamlanması.
Uygun bulunan hak sahipleri için kredi tanımlanması.
Başvuruda istenen kesin belge listesi, yapının durumu ve başvuru sahibinin özelliklerine göre değişebiliyor.
KREDİ İÇİN HANGİ BELGELER İSTENİYOR?Kentsel dönüşüm kredisine başvuracak vatandaşların mülkiyet durumlarını, projeye uygunluklarını ve mali yeterliliklerini belgelendirmesi gerekiyor.
Başvuruda istenebilecek temel belgeler arasında tapu kayıtları, kimlik bilgileri, riskli yapı tespitine ilişkin kayıtlar, noter onaylı müteahhit sözleşmesi, gelir belgeleri ve yeni yapıya ait teknik evraklar bulunuyor.
Ruhsat öncesinde tapu devriyle yeni malik olan vatandaşların da güncel mülkiyet kayıtlarını sunmaları gerekiyor.
Miras yoluyla edinilen taşınmazlarda mirasçılık belgesi, hisseli mülkiyetlerde ise pay oranlarını gösteren kayıtlar önem taşıyor.
Ek faiz indirimi talep eden vatandaşlardan ayrıca emeklilik, engellilik, gelir durumu veya diğer sosyal kategori şartlarını kanıtlayan belgeler istenebiliyor.
Bütün başvurularda ilgili proje biriminin ve bankanın güncel evrak listesi esas alınıyor.
BAŞKA EVİ OLANLAR DA 3 MİLYON TL KENTSEL DÖNÜŞÜM KREDİSİ ALABİLİR Mİ?Kredi başvurusunda başka bir konuta sahip olunması ile ek faiz indiriminden yararlanılması arasında önemli bir fark bulunuyor.
Program kapsamında başka konutu bulunmayan hak sahiplerine yönelik özel faiz indirimi kategorisi yer alıyor.
Ancak başka konuta sahip olmak, tek başına bu krediye başvuru yapılmasını engelleyen genel bir koşul olarak açıklanmıyor.
Örneğin riskli binada dairesi bulunan ve farklı bir şehirde başka bir konuta sahip olan vatandaş, diğer koşulları karşılaması halinde kredi başvurusunda bulunabilir.
Fakat başka konutu bulunmayanlara tanınan ek faiz indiriminden yararlanamayabilir.
Bu ayrım, yeni yapıya ruhsat öncesi tapu devriyle malik olacak kişiler bakımından da önem taşıyor.
KİRACILAR 3 MİLYON TL KENTSEL DÖNÜŞÜM KREDİSİNDEN YARARLANABİLİR Mİ?Krediden yararlanabilmek için malik sıfatına sahip olunması gerekiyor.
Bu nedenle riskli yapıda yalnızca kiracı olarak yaşayan vatandaşlar, mülkiyet hakkı bulunmadığı sürece bu krediye doğrudan başvuramıyor.
Ancak Bakanlığın resmi yazısında açıklanan ruhsat öncesi tapu devri imkânı, yeni projeye katılacak kişiler bakımından farklı bir durum oluşturuyor.
Bir kiracının veya başka bir kişinin, mevcut malik ile anlaşarak yeni yapının ruhsatı alınmadan önce usulüne uygun tapu devriyle malik sıfatı kazanması halinde, diğer şartlara bağlı olarak kredi başvurusunda bulunabilmesi mümkün.
Bu durumda kredi hakkı, kişinin eski binada kiracı olmasından değil, yeni malik sıfatını kazanmasından kaynaklanıyor.
Kiracılara yönelik ayrı kira yardımları ise kendi başvuru ve hak sahipliği koşullarına göre uygulanıyor.
HİSSELİ TAPU SAHİPLERİ VE MİRASÇILAR KREDİ ALABİLİR Mİ?Kentsel dönüşüme konu taşınmazın birden fazla kişiye ait olması, krediye başvurulmasına tek başına engel oluşturmuyor.
Bakanlığın sıkça sorulan sorularında, riskli binada hisseli tapusu bulunan kişilerin hisseleri oranında krediden yararlanabileceği belirtiliyor.
Benzer şekilde miras yoluyla edinilen taşınmazlarda da mirasçıların, hak sahipliklerini resmi belgelerle kanıtlamaları koşuluyla payları oranında destekten yararlanabileceği açıklanıyor.
Ancak hisseli mülkiyet durumunda her kişinin koşulsuz olarak 3 milyon TL'nin tamamını kullanacağı düşünülmemeli.
Başvurulabilecek tutar, pay oranı ve kredi şartları doğrultusunda belirleniyor.
Yeni projeye katılmak amacıyla tapu devri yapılacak durumlarda da mülkiyet paylarının, sözleşmelerin ve hak sahipliği kayıtlarının doğru düzenlenmesi gerekiyor.
KENTSEL DÖNÜŞÜM KREDİSİ HANGİ İLLERDE UYGULANIYOR?İklim ve Afetlere Dayanıklı Şehirler Projesi, deprem ve afet riskinin azaltılması amacıyla yürütülen finansman ve dayanıklılık çalışmalarının bir parçası.
3 milyon TL'ye kadar kredi uygulamasının İstanbul ayağına ilişkin başvurular, 6 Nisan 2026 tarihinde duyuruldu.
Projenin resmi bilgilendirme ve uygulama yapısında İstanbul'un yanı sıra İzmir, Kocaeli, Sakarya ve Manisa gibi illere yönelik birimler de bulunuyor.
Ancak bir ilin proje kapsamında yer alması, bütün ilçelerde ve bütün yapı türlerinde kredi kullandırımının aynı anda başladığı anlamına gelmiyor.
Bu nedenle İstanbul dışındaki vatandaşların, bulundukları ildeki uygulama durumunu ve taşınmazlarının uygunluğunu ilgili proje birimleri üzerinden doğrulaması gerekiyor.
3 MİLYON TL KENTSEL DÖNÜŞÜM KREDİSİ İLE YARISI BİZDEN KAMPANYASI AYNI DEĞİLKentsel dönüşüm finansmanında farklı destek programlarının birbirine karıştırılmaması gerekiyor.
3 milyon TL'lik yüzde 0,69 faizli kredi, Dünya Bankası finansmanıyla uygulanan ve geri ödeme yükümlülüğü bulunan ayrı bir kredi programı.
Yarısı Bizden Kampanyası ise kendi koşullarına bağlı olarak hibe, kredi ve taşınma desteği unsurlarını içeren farklı bir uygulama.
Bu nedenle 3 milyon TL'lik kredi, karşılıksız devlet hibesi olarak değerlendirilmemeli.
Aynı taşınmaz için farklı desteklerin birlikte kullanılıp kullanılamayacağı da ilgili programların güncel kurallarına göre belirleniyor.
3 MİLYON TL KENTSEL DÖNÜŞÜM KREDİSİNDE EN ÇOK MERAK EDİLEN SORULAR3 milyon TL kentsel dönüşüm kredisi yalnızca eski bina sahibine mi veriliyor?
Hayır. Bakanlığın resmi bilgilendirmesine göre yeni yapının ruhsatı alınmadan önce tapu devriyle malik olan kişiler de diğer şartları karşılamaları halinde krediye başvurabiliyor.
Yeni binadan daire alacak kişi kredi kullanabilir mi?
Yapı ruhsatından önce usulüne uygun tapu devriyle malik sıfatı kazanması ve diğer kredi koşullarını karşılaması halinde başvurabilir. Yalnızca satış vaadi veya özel anlaşma yapılması yeterli değil.
Bir binada 10 kişi ayrı ayrı 3 milyon TL kredi alabilir mi?
Yeni yapının imar durumu, mülkiyet düzeni ve diğer şartlar uygun olduğunda 10 farklı hak sahibinin ayrı başvuruda bulunması mümkün olabilir. Ancak bu durum 30 milyon TL kredi onayını garanti etmez.
Bir kişi üç dairesi için toplam 9 milyon TL kredi alabilir mi?
Hayır. Bakanlığın yazısına göre her hak sahibi yalnızca bir bağımsız bölüm için kredi başvurusunda bulunabiliyor.
Tapu devrinin ruhsattan önce yapılması zorunlu mu?
Yeni maliklerin krediye başvurabilmesi bakımından Bakanlığın açıkladığı koşul, tapu devrinin yeni yapının ruhsatı alınmadan önce gerçekleştirilmesi.
İnşaat başladıysa kredi alınabilir mi?
Açıklanan şartlara göre yeni yapının temel imalatına başlanmamış olması gerekiyor. Grobeton imalatı tek başına engel sayılmıyor.
Kredi almak için noter sözleşmesi gerekiyor mu?
Evet. Hak sahibinin mali yükümlülüklerini açıkça gösteren noter onaylı müteahhit sözleşmesi bulunması gerekiyor.
Kredi ilk yıl faizsiz mi?
Hayır. İlk yıl geri ödemesiz dönem bulunuyor ancak bu durum kredinin faizsiz olduğu anlamına gelmiyor.
Emekliler krediye başvurabilir mi?
Evet. Diğer koşulları karşılayan emekli maliklerin başvuru hakkı bulunuyor. Uygunluk durumuna göre ek faiz indirimi de sağlanabiliyor.
Yıkılmış bina için krediye başvurulabilir mi?
Evet. Ancak yapının riskli yapı veya afet nedeniyle yıkılmış yapı kapsamında uygun bulunması, gerekli belgelerin sağlanması ve yıkılmış yapılara ilişkin tarih koşullarının karşılanması gerekiyor.
3 MİLYON TL KREDİDE EN ÖNEMLİ AYRINTI: YENİ MALİKLERİN DE BAŞVURU HAKKI BULUNUYOR0,69 faizli 3 milyon TL kentsel dönüşüm kredisi, yalnızca mevcut binanın yenilenmesi için finansman sağlamakla kalmıyor; ruhsat öncesinde yeni maliklerin projeye dahil edilmesine de imkân tanıyor.
Özellikle tek veya az sayıda malike ait eski yapıların yerine, imar koşullarına uygun olarak birden fazla bağımsız bölüm yapılabilecek taşınmazlarda bu düzenleme önem taşıyor.
Mevcut malikler, yeni yapıya katılacak kişilerle anlaşarak ruhsat öncesinde tapu devirlerini tamamlayabiliyor. Böylece farklı hak sahiplerinin ayrı ayrı krediye başvurabilmesi mümkün hale geliyor.
Ancak bu süreçte her hak sahibinin yalnızca bir bağımsız bölüm için krediye başvurabilmesi, tapu devrinin ruhsattan önce yapılması, inşaatın henüz başlamamış olması, noter onaylı müteahhit sözleşmesi ve banka onayı gibi şartların tamamı önem taşıyor.
Sonuç olarak 3 milyon TL kentsel dönüşüm kredisi sadece eski binanın mevcut malikine verilen bir finansman desteği değil. Yeni yapının ruhsatı alınmadan önce tapu devriyle malik olan kişiler de belirlenen koşulları karşılamaları halinde kişi başına bir bağımsız bölüm için kredi başvurusu yapabiliyor. İmar durumunun birden fazla yeni bağımsız bölüme izin verdiği projelerde ise farklı hak sahiplerinin başvurularıyla dönüşüm finansmanının genişletilmesi mümkün olabiliyor.
 Bu konudaki diğer haberler:
 Görüntülenme:88

 Bu haber kaynaktan arşivlenmiştir 28 Ekim 2026 14:12 kaynağından arşivlendi

 En çok okunanlar